Structurer l'Artistique: association ou société(s); quels statuts adopter ?
Le choix de la structure juridique est une étape cruciale pour tout projet musical à vocation professionnelle qui souhaite consolider son indépendance.
En 2026, choisir entre association et société pour un projet musical ne revient pas à opposer une structure « simple » à une structure « professionnelle ». Les deux peuvent employer, contracter, facturer et porter des projets ambitieux. La vraie question est de savoir qui décide, qui assume le risque, où vont les excédents, comment les dirigeants sont rémunérés et quelle activité sera dominante à court, moyen et longs termes.
Le choix doit aussi anticiper 2027 : montée en puissance de la facturation électronique, diversification des revenus, exigences des financeurs, éligibilité aux dispositifs de subventions et formalisation des relations entre artistes, producteurs et organisateurs. Une structure adaptée aujourd’hui peut devenir coûteuse si elle contredit votre modèle économique de demain.

1. Commencer par le modèle, pas par le formulaire
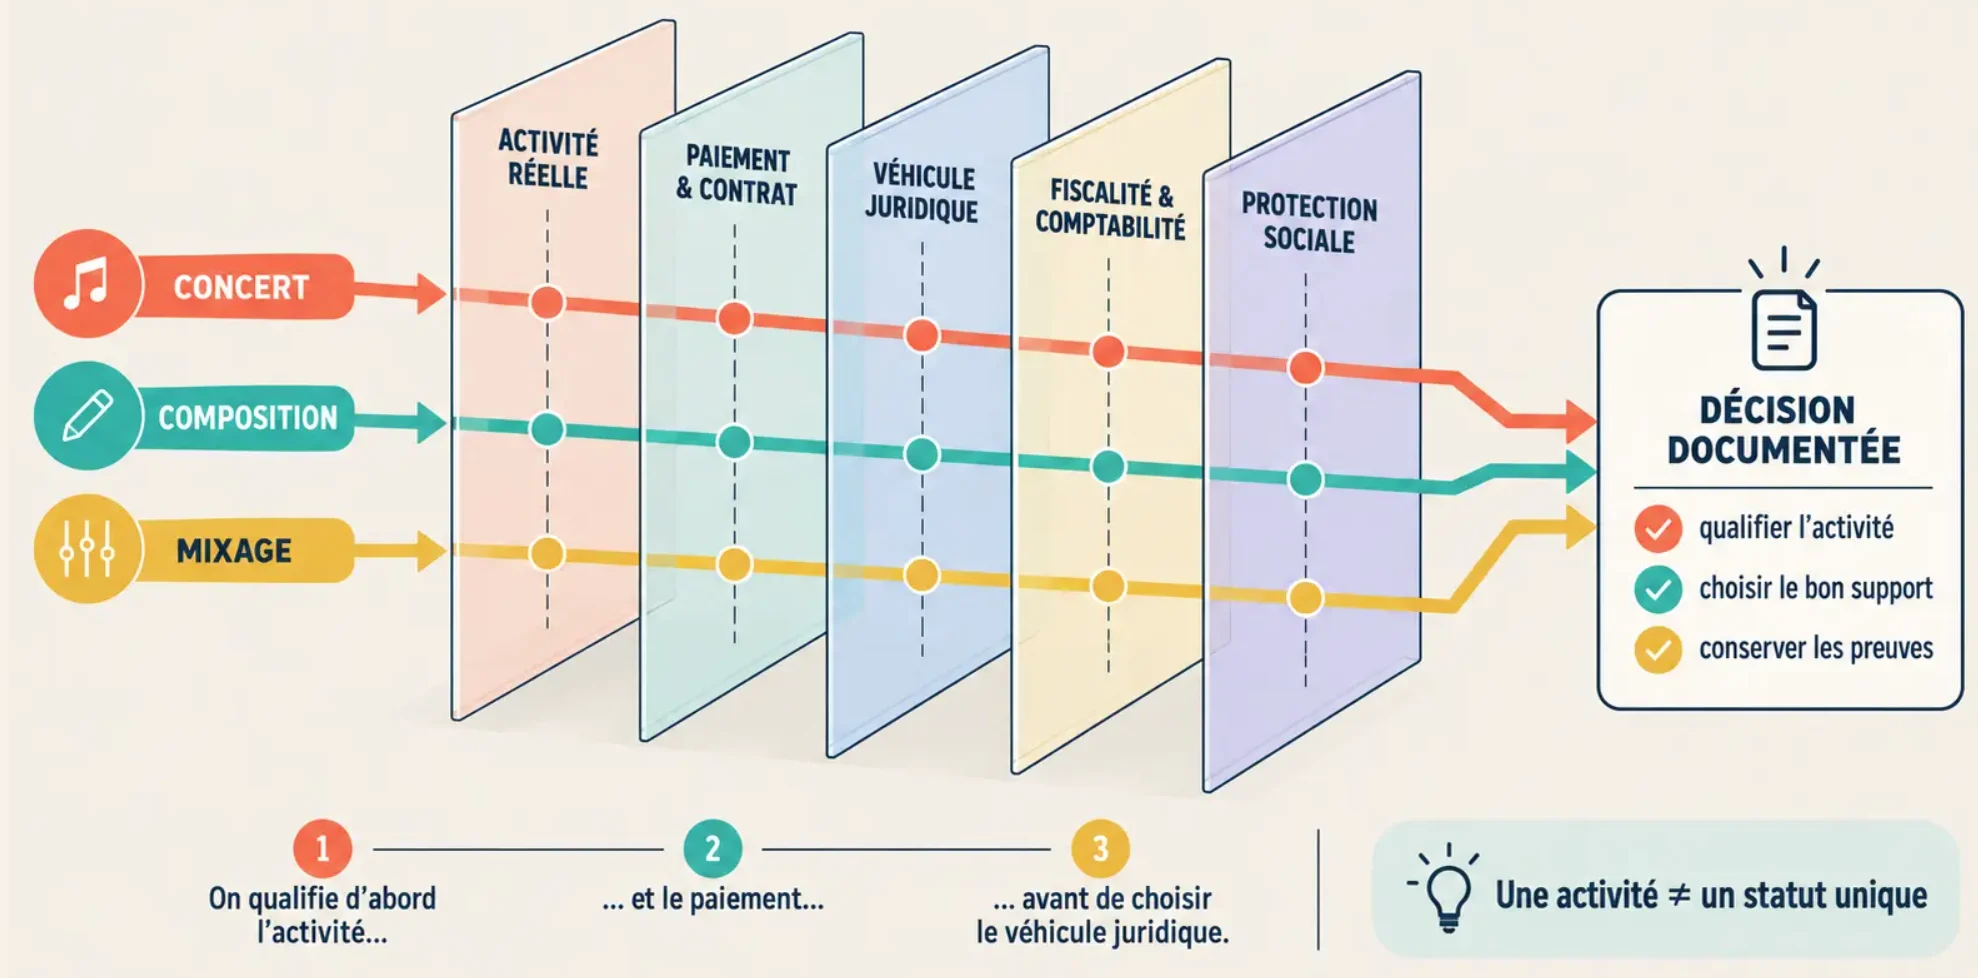
Listez les activités prévues : production de masters, édition, concerts, management, formation, merchandising, billetterie, résidences et actions culturelles. Pour chacune, indiquez le donneur d’ordre, les dépenses, les recettes, les salariés, les actifs créés et les risques. Cette cartographie révèle si le projet poursuit principalement un objet collectif majoritairement non lucratif pour ceux qui le porte (la gouvernance) ou une activité commerciale portée par des personnes prêtes à s'associer financièrement.
Posez-vous ces cinq questions :
Votre enjeu est il
- De pouvoir organiser et structurer légalement des activités culturelles et artistiques?
- De demander des subventions liées à un objet d’intérêt général ?
- De rémunérer durablement les personnes investies, sous formes de salaires/droits ?
- De s'investir seul ou collectivement (temps/finances) et de profiter d'éventuels bénéfices?
- De séparer plusieurs activités à risque ? (Spectacle, Production Phonographique, Édition...)
Les réponses à ces 5 questions sont plus importantes que le coût initial de création de votre structure.
2. L’association : un projet collectif sans partage de bénéfices
Une association loi 1901 convient lorsqu’un collectif poursuit un objet non lucratif avec une gouvernance désintéressée (Ex. Les membres du bureau de l'association type Président(e), Trésorier(e), Secrétaire). Elle peut recevoir des cotisations, des dons ou des subventions lorsqu’elle remplit les conditions correspondantes. Elle peut également vendre des prestations, organiser des concerts, employer du personnel, artistes et techniciens ou reverser des royalties avec des artistes sous contrat. Cependant, ses excédents ne sont pas distribués aux membres : ils servent l’objet associatif.
Une activité commerciale peut rendre l’association redevable d’impôts commerciaux selon sa gestion, sa concurrence avec le secteur marchand et la place de l’activité lucrative. Il ne suffit donc pas d’inscrire « association à but non lucratif » dans les statuts. Si la vente de concerts, de productions et de merchandising devient dominante, faites analyser la fiscalité (voir la règle des 4P et la demande de "rescrit fiscal") et, si nécessaire, la sectorisation (séparer des activités) ou l’évolution des statuts juridiques de la structure.
Cas concret : le collectif qui confond bénévolat et gratuité
Une association organise douze concerts, vend des billets et rémunère des artistes. Les dirigeants pensent que le statut associatif dispense de contrats de travail et de TVA. C’est faux : les obligations sociales, fiscales et de spectacle vivant dépendent des activités réelles, et ce dès le premier concert si le code APE de l'association est 9001z. Dès le septième évènement: le collectif doit obtenir la licence d’entrepreneur de spectacles, et respecter dans tous les cas les déclarations d’emploi, la convention collective (Ex CCNEAC), la billetterie et le régime fiscal applicable.
3. SAS ou SARL : deux sociétés, deux logiques de gouvernance
Une société est adaptée lorsque des associés développent une activité économique et souhaitent organiser la détention du capital, la rémunération, l’entrée de partenaires et la distribution éventuelle de dividendes, en cas de succès.
En SAS comme en SARL, la responsabilité des associés est en principe limitée aux apports, sans effacer la responsabilité du dirigeant en cas de faute de gestion ou de caution personnelle.
La SAS offre une grande liberté statutaire : catégories d’actions, droits de vote, clauses d’agrément, gouvernance et entrée d’investisseurs peuvent être adaptés. Cette souplesse exige des statuts précis. Son président relève du régime général comme assimilé salarié lorsqu’il est rémunéré, sans être salarié au sens du droit du travail du seul fait de son mandat.
La SARL propose un cadre légal plus balisé. Elle peut rassurer une petite équipe stable, notamment familiale, mais les cessions de parts et la gouvernance sont plus encadrées. Le régime social du gérant dépend de sa position : un gérant majoritaire relève en principe du régime des travailleurs non salariés, tandis qu’un gérant minoritaire ou égalitaire rémunéré est assimilé salarié.
Le choix ne doit donc jamais être fait sur une comparaison abstraite de « charges ».
Cas concret : un label à trois associés
Trois producteurs veulent créer un label, conserver chacun un droit de regard et ouvrir le capital à un distributeur dans deux ans.
- Une SAS peut faciliter l’organisation de droits différenciés et de l’entrée future, à condition que les statuts et le pacte d’associés prévoient décisions réservées, propriété des masters, départ d’un fondateur et valorisation des actions.
- Une SARL peut convenir si le groupe préfère un cadre stable et ne prévoit pas d’opérations complexes sur le capital.
4. Ne pas oublier l’entreprise individuelle et les montages hybrides
Pour une activité réellement portée par une seule personne, l’entreprise individuelle peut être une option plus directe qu’une société. Elle mérite une comparaison sur la responsabilité, la fiscalité, la protection sociale, les seuils et la nature des revenus. En revanche, elle organise mal un catalogue détenu collectivement ou l’arrivée d’associés.
Le statut d'artiste-auteur géré par l'Urssaf concerne les créateurs d'œuvres originales. Il s'adresse aux personnes physiques qui exercent une activité artistique à titre indépendant. Depuis le 1er avril 2026, l'Urssaf (via la plateforme dédiée artistes-auteurs.urssaf.fr) est l'interlocuteur unique pour l'affiliation et la protection sociale des artistes-auteurs.
Banzaï Lab est un bon exemple de structuration hybride car après 20 ans d'expérience, nous avons construit un écosystème fonctionnel avec une Association 1901 fiscalisée et une SAS dont l'association est actionnaire unique.
Le modèle hybride peut séparer les missions : une association porte des actions culturelles et des projets collectifs, tandis qu’une société exploite des masters ou des prestations commerciales. Ce montage n’est pertinent que si les activités, comptes, contrats, personnels, marques et flux sont réellement séparés. Les conventions entre structures doivent être écrites et les prix justifiables ; le modèle hybride ne doit pas servir à transférer artificiellement une charge ou une recette d'une structure à une autre.
5. Traiter les spécificités du spectacle vivant

Une date de concert superpose production, diffusion, emploi, accueil, sécurité, droits, billetterie et captation : les rôles peuvent se cumuler, les responsabilités non.
L’entité qui emploie les artistes et techniciens doit respecter les règles sociales du spectacle. Le Guso simplifie les démarches des employeurs occasionnels entrant dans son champ, mais ne remplace pas l’analyse du contrat, des minima conventionnels ou de la licence. Lorsqu’un organisateur dont l’activité principale n’est pas le spectacle dépasse six représentations par an, un récépissé valant licence d’entrepreneur de spectacles est notamment requis.
Clarifiez les rôles entre producteur, diffuseur et organisateur. Un contrat de cession n’a pas le même objet qu’un contrat d’engagement (cession) ou qu’une coréalisation (partage du succès et des risques, si l'évènement ne fonctionne pas).
Attention! Le fait qu’un musicien dispose d’une micro-entreprise ne permet pas automatiquement de facturer une prestation qui relève juridiquement du salariat artistique. En France, un musicien sur scène ou en studio est légalement soumis à la présomption de salariat (article L. 7121-3 du Code du travail). Posséder un numéro SIRET en micro-entreprise ne permet pas d’émettre une facture pour remplacer un contrat de travail et un bulletin de paie
6. Préparer la facturation électronique 2026/2027
La réforme concerne les opérations entre entreprises établies en France et assujetties à la TVA, y compris certaines entreprises bénéficiant de la franchise en base. Toutes les entreprises culturelles concernées doivent pouvoir recevoir des factures électroniques à compter du 1er septembre 2026. L’obligation d’émission commence à cette date pour les grandes entreprises et les entreprises de taille intermédiaire, puis au 1er septembre 2027 pour les PME et micro-entreprises.
Une association assujettie peut être concernée au même titre qu’une société.
Cartographiez les flux B2B (entre vous et d'autres professionnels) et choisissez une solution compatible avec une plateforme agréée. Ne confondez pas facture envoyée par e-mail au format PDF et facture électronique répondant réellement à cette nouvelle règlementation.
7. Décider avec un test à vingt-quatre mois
Construisez deux budgets prévisionnels, l’un 100% associatif et l’autre 100% structure commerciale incluant ces charges (souvent sous-estimées) que vous devrez prendre en compte dans tous les cas comme la comptabilité, la paie de salaires, assurances, fiscalité, protection sociale et le temps administratif . Simulez une année faible de lancement (estimée prudemment), une année normale (si vos projets se réalisent) et une année de croissance (et si tout se passait mieux que prévu?).
Une fois que vous avez bien posé ces principes de réalités face aux actions que vous avez prévu: faites valider la structure cible par un expert-comptable et, lorsque les contrats, la gouvernance ou le catalogue le justifient, par un avocat connaissant la musique.
Le bon choix n’est pas celui qui minimise une formalité aujourd’hui, c’est celui
- Qui rend les rôles et responsabilités évidentes (qui fait quoi?) et les flux de valeur compréhensibles (qu'est qui coûte, qui finance et qui gagne quoi?)
- Qui protège les apports de chacun et les éventuels actifs produits (spectacles, oeuvres, masters, contrats)
- Qui permettra de décider sans conflit à court, moyen et long termes.

À retenir : votre to-do-list en 9 points
- Cartographier les activités : reliez chaque revenu, dépense, salarié, contrat et actif à un porteur/détenteur.
- Définir la finalité : tranchez entre objet collectif non lucratif et entreprise à capital partagé.
- Tester la fiscalité associative : évaluez gestion, concurrence et poids des activités lucratives.
- Comparer SAS et SARL : examinez gouvernance, capital, cessions, statut du dirigeant et croissance.
- Protéger le catalogue : attribuez clairement masters, marques, domaines, données et contrats.
- Formaliser les relations : rédigez statuts, pactes, conventions et règles de sortie des fondateurs.
- Sécuriser le live : vérifiez emploi, Guso, licence, contrats, minima et billetterie.
- Préparer l’e-facture : rendez la réception possible en 2026 et planifiez l’émission applicable en 2027.
- Faire valider le scénario : confrontez le prévisionnel à un expert avant l’immatriculation ou la bascule.
Cet article propose une comparaison à un niveau général ; la fiscalité, la protection sociale et les contrats doivent être formellement vérifiés selon votre situation particulière.
Fort de notre expérience, Banzaï Lab Services peut étudier votre stratégie de structuration, vous soutenir dans l'analyse de vos singularités et vous accompagner dans vos réflexions pour que les expériences et émotions que vous portez trouvent leur(s) bonne(s) structuration(s), et nous pouvons vous mettre en relation avec nos partenaires juridiques spécialisés. Prenez rendez-vous pour nous présenter votre projet et organiser un premier entretien gratuit, par téléphone ou en visio : nous vous proposerons ensuite une note de cadrage, accompagnée d'une proposition de devis adapté à votre accompagnement.